Wypłata przychodzi, a dwa tygodnie później konto wygląda tak, jakby ktoś je wyczyścił – choć niczego dużego nie kupowałaś. To jeden z najczęstszych powodów, dla których zaczynamy szukać metody na domowy budżet. Problem w tym, że metod jest kilka, każda ma swoich zagorzałych fanów, a ta, która świetnie działa u koleżanki, u ciebie może się nie sprawdzić.
Poniżej porównujemy cztery najpopularniejsze sposoby: metodę kopert, zasadę 50/30/20, japońskie kakeibo i budżet „od zera”, a do tego aplikacje, które część pracy robią za nas. Bez obietnic, że któraś z nich sama sprawi, że pieniędzy przybędzie – ale z podpowiedzią, która może pasować do twojego stylu życia.
Najpierw liczby: ile naprawdę wydajesz
Każda metoda zaczyna się w tym samym miejscu – od wiedzy, gdzie dziś znikają pieniądze. Bez tego budżet jest tylko listą życzeń. Najprostszy sposób to przejrzeć wyciągi z konta z ostatnich dwóch, trzech miesięcy i pogrupować wydatki w kilka kategorii: mieszkanie i rachunki, jedzenie, transport, dzieci, zdrowie, ubrania, przyjemności, subskrypcje, raty.
Dla porównania: według badania budżetów gospodarstw domowych opublikowanego przez GUS przeciętny miesięczny dochód rozporządzalny w Polsce wyniósł w 2025 roku 3500 zł na osobę, a wydatki 2015 zł na osobę, czyli niecałe 58% dochodu. To średnia dla całego kraju, która niewiele mówi o konkretnym domu, ale dobrze pokazuje, że rachunki i jedzenie to dopiero część całości.
Przy przeglądaniu wyciągów najwięcej niespodzianek kryje się zwykle w drobnych, powtarzalnych płatnościach. Kawa na wynos, jedzenie z dostawą, subskrypcje, o których dawno zapomniałyśmy, zakupy „przy okazji” w drogerii. Pojedynczo nic nie znaczą, razem potrafią dać kwotę, która zaskakuje. To właśnie ta grupa wydatków najczęściej decyduje o tym, czy pod koniec miesiąca coś zostaje, a nie jednorazowe duże zakupy.
Nie oceniaj się przy tym zbyt surowo. Celem nie jest wyrzucenie z życia wszystkich przyjemności, tylko świadomość, na co idą pieniądze. Dopiero z nią w ręku warto wybierać metodę.
Jeśli sporo płacisz gotówką, wyciągi nie pokażą wszystkiego. Wtedy przez jeden miesiąc zapisuj każdy wydatek w notatce w telefonie – zaraz po zapłaceniu, zanim wyleci z głowy. To żmudne tylko przez pierwsze dni. Potem staje się odruchem, a efekt bywa bardziej pouczający niż niejeden poradnik o oszczędzaniu.
Cztery metody pod lupą
Metoda kopert
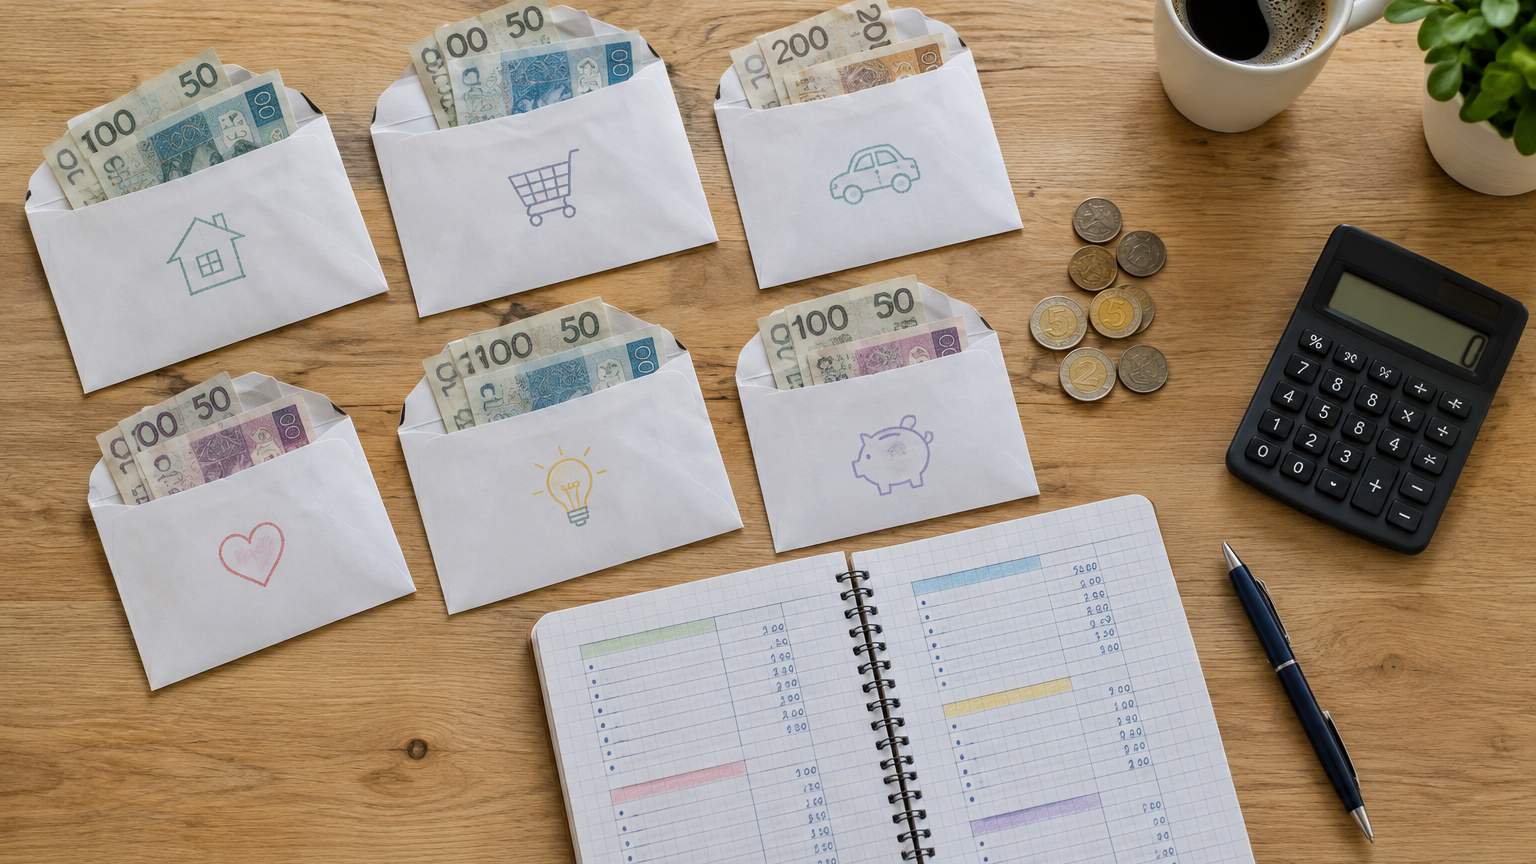
Najstarsza i najbardziej namacalna. Po wypłacie dzielisz pieniądze na kategorie i każdą odkładasz do osobnej koperty: jedzenie, transport, rozrywka, prezenty. Gdy koperta „jedzenie” jest pusta, do kolejnej wypłaty gotujesz z tego, co jest w domu. Nie ma przesuwania pieniędzy z innej koperty bez świadomej decyzji.
Jej siła tkwi w tym, że gotówkę widać. Wydanie banknotu boli bardziej niż przyłożenie telefonu do terminala, więc wiele osób, które przeszły na koperty, zauważa, że po prostu mniej kupuje pod wpływem impulsu. Minus? Dziś płacimy głównie kartą i online, a noszenie przy sobie gotówki bywa niewygodne. Dlatego popularna jest wersja cyfrowa: osobne subkonta lub „cele” w aplikacji banku, które działają jak wirtualne koperty.
Dobrze sprawdza się też podział na koperty tygodniowe, a nie miesięczne. Kwota na jedzenie i drobne wydatki podzielona na cztery części daje lepszą kontrolę: jeśli w pierwszym tygodniu wydasz za dużo, od razu to widać, a nie dopiero dwudziestego.
Dla kogo: dla osób, które mają problem z wydatkami impulsywnymi i potrzebują twardej granicy.
Zasada 50/30/20
Spopularyzowały ją Elizabeth Warren i jej córka Amelia Warren Tyagi w książce „All Your Worth” z 2005 roku. Zasada jest prosta: 50% dochodu netto przeznaczasz na potrzeby (mieszkanie, rachunki, jedzenie, transport, raty), 30% na przyjemności i zachcianki, a 20% na oszczędności lub szybszą spłatę długów.
Ta metoda nie wymaga zapisywania każdego paragonu, wystarczy pilnować trzech dużych pul. Właśnie dlatego jest lubiana przez osoby, które nie mają cierpliwości do szczegółowych tabel. Trzeba jednak uczciwie powiedzieć, że w polskich realiach proporcje często się nie domykają: przy wysokim czynszu lub racie kredytu same potrzeby mogą pochłaniać 60–70% dochodu. Wtedy lepiej potraktować 50/30/20 jako kierunek, a nie sztywną regułę – na przykład zacząć od 70/20/10 i stopniowo zwiększać część oszczędnościową.
Kakeibo
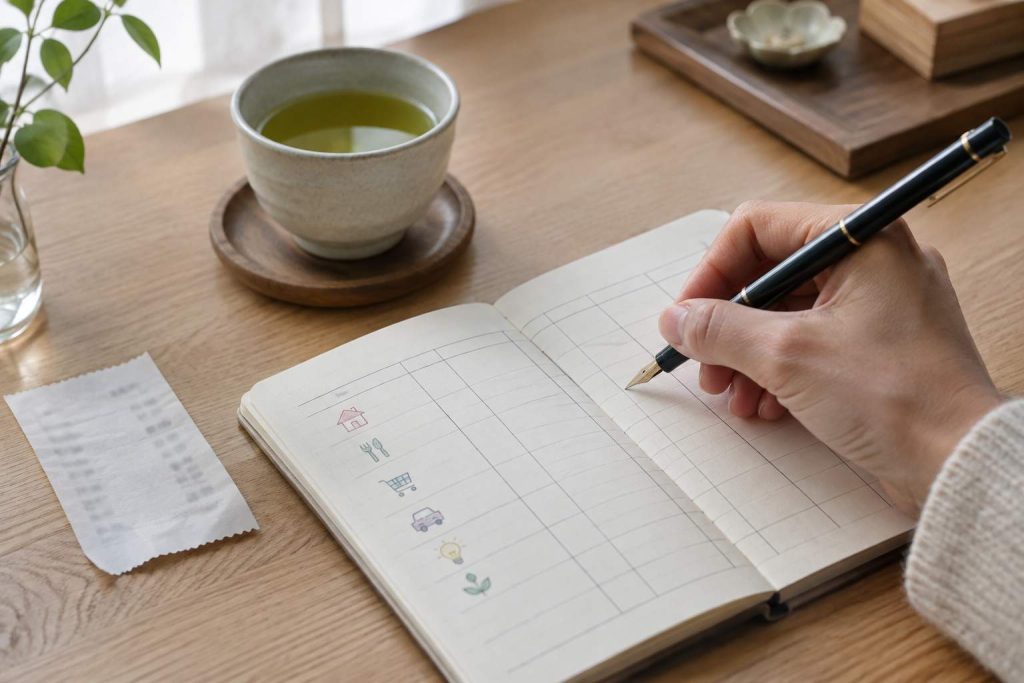
Japońska metoda, której początki sięgają 1904 roku, kiedy dziennikarka Hani Motoko wydała pierwszy zeszyt do prowadzenia domowych rachunków. Kakeibo to po prostu notes, w którym ręcznie zapisujesz wydatki, a na początku i na końcu miesiąca odpowiadasz na kilka pytań: ile masz pieniędzy, ile chcesz zaoszczędzić, ile wydałaś, co możesz poprawić.
Ręczne pisanie zmusza do zatrzymania się nad każdym zakupem, a comiesięczne podsumowanie działa jak mała refleksja nad tym, czy pieniądze idą tam, gdzie chcesz. To metoda dla osób, które lubią papier, planery i rytuały – i które potrzebują nie tyle twardego limitu, ile większej uważności.
W klasycznym kakeibo wydatki dzieli się tylko na cztery grupy: potrzeby (jedzenie, rachunki, transport), zachcianki (to, co miłe, ale niekonieczne), kulturę (książki, kino, kursy) i wydatki nieprzewidziane. Taki prosty podział sprawia, że po miesiącu od razu widać proporcje – i często okazuje się, że „zachcianki” są znacznie większe, niż się wydawało.
Budżet „od zera”
W budżecie zerowym każdej złotówce z wypłaty przypisujesz zadanie, aż do momentu, gdy do rozdysponowania zostaje zero. Nie znaczy to, że wszystko wydajesz: oszczędności, nadpłata kredytu czy fundusz na wakacje też są „zadaniem”. Chodzi o to, żeby żadne pieniądze nie leżały bez planu, bo takie najłatwiej znikają.
To najbardziej pracochłonna z czterech metod, wymaga planowania na początku każdego miesiąca i regularnego sprawdzania. Daje za to największą kontrolę i dobrze sprawdza się przy nieregularnych dochodach, na przykład u osób prowadzących działalność lub pracujących na zlecenia.
W praktyce wygląda to tak: jeśli w danym miesiącu wpływa 5000 zł, rozpisujesz po kolei czynsz, rachunki, jedzenie, transport, ratę, kwotę na przyjemności, odkładanie na prezenty i oszczędności – aż suma wyniesie dokładnie 5000 zł. Gdy w trakcie miesiąca pojawia się nieplanowany wydatek, musisz świadomie zdecydować, z której pozycji go „zabierasz”.
A może aplikacja?
Większość banków ma dziś w aplikacjach automatyczną kategoryzację wydatków, wykresy i możliwość tworzenia celów oszczędnościowych. Do tego dochodzą niezależne aplikacje budżetowe, które łączą dane z kilku kont. Ich największa zaleta to wygoda: nie trzeba niczego przepisywać, a obraz miesiąca jest gotowy jednym kliknięciem.
Jest jednak pułapka. Aplikacja pokazuje, co się stało, ale sama niczego nie zmienia. Wiele osób instaluje ją z zapałem, przez dwa tygodnie zagląda codziennie, a potem przestaje. Dlatego najlepiej traktować ją jako narzędzie do jednej z opisanych metod – na przykład do pilnowania pul w 50/30/20 albo wirtualnych kopert – a nie jako metodę samą w sobie. Przy aplikacjach zewnętrznych, które proszą o dostęp do konta, warto też sprawdzić, kto stoi za usługą i jakie dane będą przetwarzane.
Która metoda będzie twoja?
Jeśli największym problemem są zakupy pod wpływem chwili, najlepiej zadziała metoda, która stawia twardą granicę – koperty, prawdziwe lub wirtualne. Jeśli wydajesz rozsądnie, ale nic nie zostaje na oszczędności, spróbuj 50/30/20 z jedną zmianą: oszczędzaj na początku miesiąca, a nie na końcu. Przelew na konto oszczędnościowe ustawiony na dzień wypłaty sprawia, że tych pieniędzy po prostu nie widzisz na koncie bieżącym.
Gdy masz poczucie chaosu i nie wiesz, gdzie znikają pieniądze, zacznij od kakeibo albo od zwykłego zapisywania wydatków przez jeden miesiąc. A jeśli twoje dochody są nieregularne albo spłacasz kilka zobowiązań naraz, budżet od zera da ci najwięcej kontroli.
W związku metoda musi pasować obu osobom. Często dobrze sprawdza się model mieszany: wspólne konto lub wspólna pula na rachunki i życie, do której oboje dokładacie ustaloną kwotę, a resztę każde z was wydaje według własnego uznania. Mniej kłótni o to, czy nowa kurtka była potrzebna.
Jeśli w domu są dzieci, budżet staje się też okazją do nauki. Kilkulatkowi wystarczy słoik lub skarbonka i prosta zasada, że na wymarzoną zabawkę trzeba poczekać i odłożyć. Starszym dzieciom można dać stałe kieszonkowe i pozwolić samodzielnie nim zarządzać – także popełniać drobne błędy, które lepiej przerobić na kwocie kilkudziesięciu złotych niż w dorosłym życiu. Nastolatkowi warto pokazać, ile kosztuje utrzymanie domu: rachunek za prąd, zakupy na tydzień, rata. Takie rozmowy, prowadzone spokojnie i bez straszenia, uczą więcej niż niejedna lekcja przedsiębiorczości.
Dzieci najbardziej uczą się jednak przez obserwację. Jeśli widzą, że rodzice planują zakupy, porównują ceny i potrafią powiedzieć „to kupimy w przyszłym miesiącu”, przejmują ten sposób myślenia naturalnie, bez wykładów.
Niezależnie od wyboru, daj sobie czas. Pierwszy miesiąc prawie nigdy nie wychodzi idealnie – limity okazują się źle oszacowane, a o części wydatków po prostu zapominamy. To normalne. Budżet koryguje się w drugim i trzecim miesiącu, a dopiero potem widać, czy metoda działa.
Małe zmiany, które robią różnicę
Metoda to rama, ale realne oszczędności biorą się z codziennych nawyków. Pierwszy z nich to przegląd stałych opłat raz na pół roku. Abonament telefoniczny, internet, platformy streamingowe, aplikacje z płatną wersją, karnet na siłownię, z którego od miesięcy nie korzystasz – wiele z tych umów da się renegocjować albo po prostu wypowiedzieć. Takie opłaty są niewidoczne, bo pobierają się same, i właśnie dlatego tak łatwo o nich zapomnieć.
Drugi nawyk to zasada odczekania. Przy każdym nieplanowanym zakupie powyżej ustalonej kwoty, na przykład 100 czy 200 zł, daj sobie dobę do namysłu. Zostaw rzecz w koszyku internetowym albo zapisz ją w notatkach. Zaskakująco często następnego dnia okazuje się, że wcale jej nie potrzebujesz.
Trzeci dotyczy jedzenia, które w wielu domach jest jedną z największych pozycji. Lista zakupów zrobiona na podstawie planu posiłków na kilka dni, zakupy rzadziej, ale porządniej, i gotowanie z tego, co już jest w lodówce, potrafią zmniejszyć rachunek bardziej niż polowanie na promocje. Przy okazji mniej jedzenia ląduje w koszu.
Warto też co jakiś czas porównać oferty na rzeczy, które kupujemy z rozpędu: ubezpieczenie samochodu i mieszkania, konto w banku, a nawet abonament na telefon. Godzina poświęcona raz w roku na sprawdzenie alternatyw może dać kilkaset złotych oszczędności bez rezygnowania z czegokolwiek.
Wydatki, o których budżet zapomina
Najczęstszy powód, dla którego dobrze zaplanowany budżet się sypie, to wydatki, które nie zdarzają się co miesiąc. Ubezpieczenie samochodu, przegląd, prezenty na święta i urodziny, wyprawka szkolna, wakacje, wizyta u dentysty. Gdy przychodzą, rozbijają miesięczny plan i często kończą się debetem albo kartą kredytową.
Rozwiązanie jest proste: zsumuj takie wydatki na cały rok, podziel przez dwanaście i co miesiąc odkładaj tę kwotę na osobne subkonto. Jeśli na przykład roczne ubezpieczenie, prezenty i przegląd auta kosztują razem 3600 zł, to co miesiąc odkładasz 300 zł – i gdy przychodzi termin płatności, pieniądze już czekają.
Osobna sprawa to poduszka finansowa, czyli zapas na nieprzewidziane sytuacje: utratę pracy, chorobę, zepsutą pralkę. Najczęściej mówi się o równowartości trzech do sześciu miesięcy podstawowych wydatków. To dużo, więc nie trzeba jej budować w kilka miesięcy – liczy się regularność. Nawet niewielka kwota odkładana co miesiąc zmienia sytuację, bo nagły wydatek przestaje oznaczać pożyczkę.
Jeśli masz kilka kredytów lub zadłużenie na karcie i czujesz, że sytuacja wymyka się spod kontroli, nie zostawaj z tym sama. Bezpłatną pomoc w uporządkowaniu długów oferują m.in. organizacje pozarządowe prowadzące poradnictwo finansowe oraz miejskie punkty nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego.
Żadna metoda nie jest magiczna i żadna nie sprawi, że pieniędzy przybędzie. Każda za to pomaga zobaczyć, dokąd naprawdę płyną – a to pierwszy krok do tego, żeby zdecydować, gdzie mają płynąć od teraz.
