Zepsuta pralka, nagła wizyta u dentysty, utrata pracy, mandat, którego nikt się nie spodziewał. Życie regularnie wystawia rachunki, których nie ma w żadnym budżecie. Poduszka finansowa to pieniądze odłożone właśnie na takie chwile – i jedna z najprostszych rzeczy, które realnie zmniejszają stres związany z pieniędzmi.
Nie trzeba mieć wysokich zarobków, żeby zacząć ją budować. Trzeba za to wiedzieć, ile mniej więcej odłożyć, gdzie trzymać te pieniądze i jak nie wydać ich przy pierwszej promocji. Poniżej praktyczny przewodnik, bez obietnic szybkiego wzbogacenia się i bez porad inwestycyjnych.
Czym jest poduszka finansowa i po co ją mieć
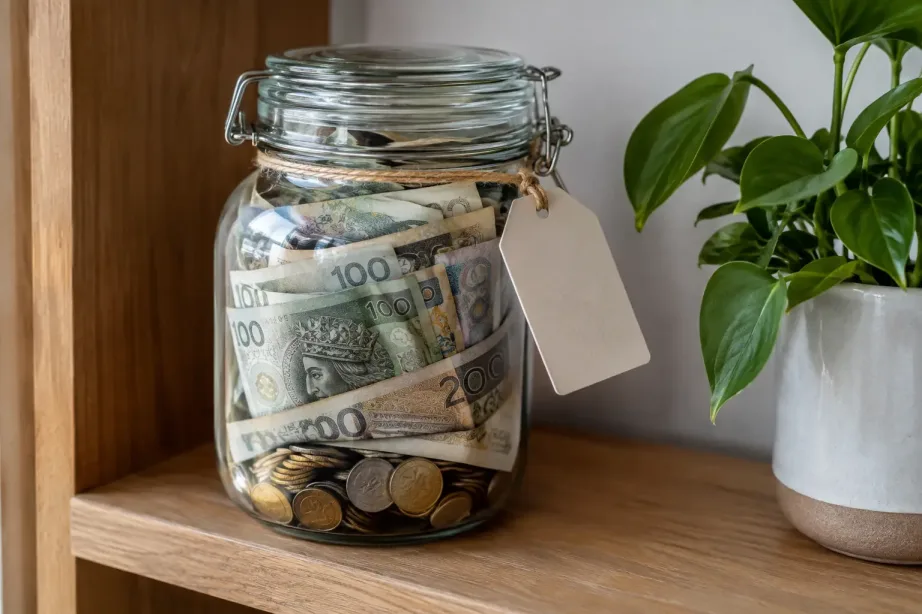
Poduszka finansowa, nazywana też funduszem awaryjnym, to oszczędności przeznaczone wyłącznie na nieprzewidziane wydatki i sytuacje kryzysowe. Nie na wakacje, nie na nowy telefon i nie na prezenty pod choinkę – na te cele warto oszczędzać osobno. Poduszka ma jedno zadanie: sprawić, że gdy wydarzy się coś złego, nie trzeba będzie od razu sięgać po kartę kredytową, debet w koncie, pożyczkę od rodziny czy, co gorsza, szybką pożyczkę pozabankową.
Bez takiego zabezpieczenia każda awaria zamienia się w kryzys. Nagle trzeba wybierać między naprawą samochodu a opłaceniem rachunków, a jeden niespodziewany wydatek potrafi rozregulować budżet na kilka miesięcy. Osoby, które mają odłożone pieniądze, mówią często, że największą korzyścią nie jest sama kwota, ale spokój. Inaczej śpi się, wiedząc, że ewentualna awaria nie oznacza zadłużenia.
Wystarczy wyobrazić sobie kilka zupełnie zwyczajnych scenariuszy. Długie zwolnienie lekarskie, podczas którego zasiłek chorobowy jest zwykle niższy niż pensja. Utrata pracy i kilka miesięcy szukania nowej. Rozstanie, po którym trzeba nagle samodzielnie opłacić mieszkanie i kaucję za nowe. Choroba kogoś bliskiego, wymagająca dojazdów, leków albo prywatnych wizyt. Żadna z tych sytuacji nie jest wyjątkowa – każda przytrafia się wielu osobom. Różnica polega na tym, czy przechodzi się przez nie z zapasem, czy z debetem na koncie.
Poduszka daje też coś, o czym rzadziej się mówi: swobodę decyzji. Łatwiej odejść z pracy, w której dzieje się źle, łatwiej negocjować warunki, łatwiej odmówić czegoś, co nam nie służy, gdy wiemy, że kilka miesięcy bez dochodu nie oznacza katastrofy. W tym sensie to nie tylko zabezpieczenie, ale też narzędzie, które daje więcej kontroli nad własnym życiem.
Ile odłożyć
Najczęściej spotykana rekomendacja mówi o równowartości od trzech do sześciu miesięcy podstawowych wydatków. Chodzi o koszty, których nie da się łatwo uniknąć: czynsz lub ratę kredytu, rachunki, jedzenie, transport, leki, opiekę nad dziećmi, minimalne raty innych zobowiązań. Nie o całe dotychczasowe wydatki, w tym wyjścia do restauracji i zakupy ubrań, tylko o to, ile potrzeba, by przeżyć skromniej, ale bez długów.
Przykład: jeśli twoje podstawowe miesięczne koszty, po odjęciu wydatków, z których w kryzysie łatwo zrezygnować, wynoszą około czterech tysięcy złotych, poduszka na trzy miesiące to mniej więcej dwanaście tysięcy, a na sześć – dwadzieścia cztery tysiące. To orientacyjne wyliczenie, które warto zrobić na własnych liczbach, bo każde gospodarstwo domowe wygląda inaczej.
Gdzie w tym przedziale się znaleźć, zależy od sytuacji. Bliżej dolnej granicy mogą celować osoby ze stabilnym zatrudnieniem na umowę o pracę, bez dzieci, w gospodarstwie domowym z dwoma dochodami. Bliżej górnej, a czasem nawet powyżej, warto myśleć, jeśli jesteś jedyną osobą zarabiającą w domu, wychowujesz dzieci, pracujesz na własny rachunek albo na umowach cywilnoprawnych, masz nieregularne dochody albo pracujesz w branży, w której znalezienie nowej pracy trwa długo.
Dla wielu osób sześciomiesięczna poduszka brzmi jak cel nie do osiągnięcia. I nic dziwnego, bo to często kilkanaście czy kilkadziesiąt tysięcy złotych. Dlatego lepiej myśleć o niej etapami. Pierwszym, bardzo ważnym celem jest jedna pensja albo jeden miesiąc wydatków. Taka kwota pokrywa większość typowych awarii: naprawę samochodu, wizytę u specjalisty, wymianę sprzętu AGD. Dopiero potem warto zmierzać do trzech, a później do sześciu miesięcy.
Jeśli spłacasz drogie długi, na przykład zadłużenie na karcie kredytowej, często rozsądnie jest połączyć dwa cele: zbudować małą poduszkę na najpilniejsze sytuacje, a pozostałe wolne środki przeznaczać na szybszą spłatę zadłużenia. Odsetki od drogich kredytów zwykle wyraźnie przewyższają to, co można zarobić na oszczędnościach.
Osobną kwestią są pary. Wspólna poduszka na wydatki domowe to rozsądne rozwiązanie, ale wiele doradców finansowych zwraca uwagę, że warto, by każda z osób miała też niewielki zapas we własnym zakresie. Dotyczy to zwłaszcza kobiet, które przerywają pracę z powodu macierzyństwa lub opieki nad bliskimi i przez pewien czas nie mają własnych dochodów. Własne oszczędności to nie wyraz nieufności wobec partnera, tylko zwykłe bezpieczeństwo na wypadek sytuacji, których nikt nie planuje.
Od czego zacząć
Pierwszy krok to sprawdzenie, ile naprawdę wydajesz. Bez tego trudno określić cel, a często też znaleźć pieniądze na oszczędzanie. Wystarczy przejrzeć wyciągi z dwóch, trzech ostatnich miesięcy i policzyć stałe koszty. Jeśli masz wrażenie, że pieniądze rozchodzą się nie wiadomo na co, pomocny może być nasz tekst o tym, dlaczego nic nie zostaje z wypłaty, a przy wyborze sposobu planowania – porównanie metod prowadzenia domowego budżetu.
Najskuteczniejszym sposobem na budowanie poduszki jest automatyzacja. Ustaw stałe zlecenie przelewu na osobne konto oszczędnościowe w dniu, w którym wpływa pensja, a nie na koniec miesiąca, „z tego, co zostanie”. Z tego, co zostanie, zwykle nie zostaje nic. Nawet niewielka, ale regularna kwota daje po roku zauważalny efekt, a z czasem przelew staje się czymś tak oczywistym jak opłacenie rachunków.
Pomagają też drobne psychologiczne triki. Konto z poduszką można nazwać w aplikacji bankowej tak, by przypominało o jego celu – „Spokój”, „Na czarną godzinę”, „Nie ruszać”. W niektórych bankach da się też ukryć saldo konta oszczędnościowego na głównym ekranie, żeby nie kusiło. Dobrze działa wizualizacja postępów: zapisywanie co miesiąc kwoty i obserwowanie, jak rośnie, motywuje bardziej niż abstrakcyjny cel za dwa lata.
Liczy się regularność, nie wysokość wpłat.
Warto też przeznaczać na poduszkę pieniądze, które pojawiają się nieregularnie: zwrot podatku, premię, trzynastkę, pieniądze z wyprzedaży niepotrzebnych rzeczy. Ponieważ nie są częścią codziennego budżetu, łatwiej je odłożyć, niż wygospodarować podobną kwotę z bieżących dochodów.
Pomaga również prosta zasada: każda podwyżka to szansa na zwiększenie przelewu oszczędnościowego, zanim nowe pieniądze rozpłyną się w codziennych wydatkach.
Gdzie ją trzymać i kiedy z niej korzystać
Poduszka finansowa ma przede wszystkim być bezpieczna i dostępna. To nie jest miejsce na pieniądze, które mają „pracować” i przynosić duży zysk. Jeśli w chwili, gdy ich potrzebujesz, ich wartość akurat spadła albo nie możesz ich szybko wypłacić, przestają spełniać swoją funkcję.
Najczęściej wybierane rozwiązania to osobne konto oszczędnościowe albo lokata z możliwością stosunkowo szybkiego zerwania. Ważne, żeby pieniądze nie leżały na tym samym koncie, z którego płacisz kartą na co dzień – zbyt łatwo je wtedy wydać. Niektórzy dzielą poduszkę na dwie części: mniejszą, dostępną od ręki, i większą, ulokowaną tak, by przynosiła nieco wyższe odsetki, ale nadal była dostępna w ciągu kilku dni. Środki w bankach w Polsce są objęte gwarancjami Bankowego Funduszu Gwarancyjnego do równowartości 100 tysięcy euro na jedną osobę w jednym banku.
Trzeba też pamiętać o inflacji. Pieniądze trzymane latami na nieoprocentowanym rachunku czy w gotówce w szufladzie z czasem tracą siłę nabywczą. Dlatego warto wybrać konto oszczędnościowe lub lokatę z przyzwoitym oprocentowaniem i od czasu do czasu sprawdzić, czy oferta banku wciąż jest konkurencyjna, a co kilka lat zaktualizować docelową kwotę poduszki, bo wraz z rosnącymi kosztami życia rośnie też to, ile potrzeba na kilka miesięcy przetrwania.
Równie ważne jak to, gdzie trzymać pieniądze, jest to, kiedy po nie sięgać. Przed każdą wypłatą warto zadać sobie trzy pytania: czy to nieprzewidziane, czy konieczne i czy pilne. Zepsuta lodówka – tak. Wyprzedaż ulubionej marki – nie. Wakacje last minute – zdecydowanie nie. Jeśli z poduszki trzeba było skorzystać, priorytetem na kolejne miesiące staje się jej odbudowanie.
Z czasem, gdy poduszka osiągnie docelowy poziom, kolejne oszczędności można przeznaczać na inne cele, takie jak emerytura, wkład własny czy inwestycje. Decyzje o inwestowaniu warto jednak podejmować dopiero wtedy, gdy podstawowe zabezpieczenie jest gotowe, a w razie wątpliwości – po rozmowie z niezależnym doradcą.
W skrócie
Poduszka finansowa to pieniądze tylko na nieprzewidziane sytuacje. Docelowo warto mieć odłożone od trzech do sześciu miesięcy podstawowych wydatków, ale zacznij od jednego miesiąca. Ustaw automatyczny przelew w dniu wypłaty, dokładaj premie i zwroty podatku, trzymaj pieniądze na osobnym, bezpiecznym koncie i po każdym użyciu wracaj do odbudowywania zapasu. Gdy podstawy finansowe są już poukładane, warto pomyśleć też o zabezpieczeniu bliskich na dalszą przyszłość, na przykład spisując testament.
